HDFC Bank: Zisk roste, ale pod odhady analytiků
Největší indická banka HDFC Bank vykázala ve druhém čtvrtletí fiskálního roku 2027 čistý zisk 19 510 miliard rupií, což je nárůst o 4,7 % meziročně, ale mírně zaostala za odhady kvůli slabším výnosům z obchodování a vyšším rezervám na špatné úvěry.
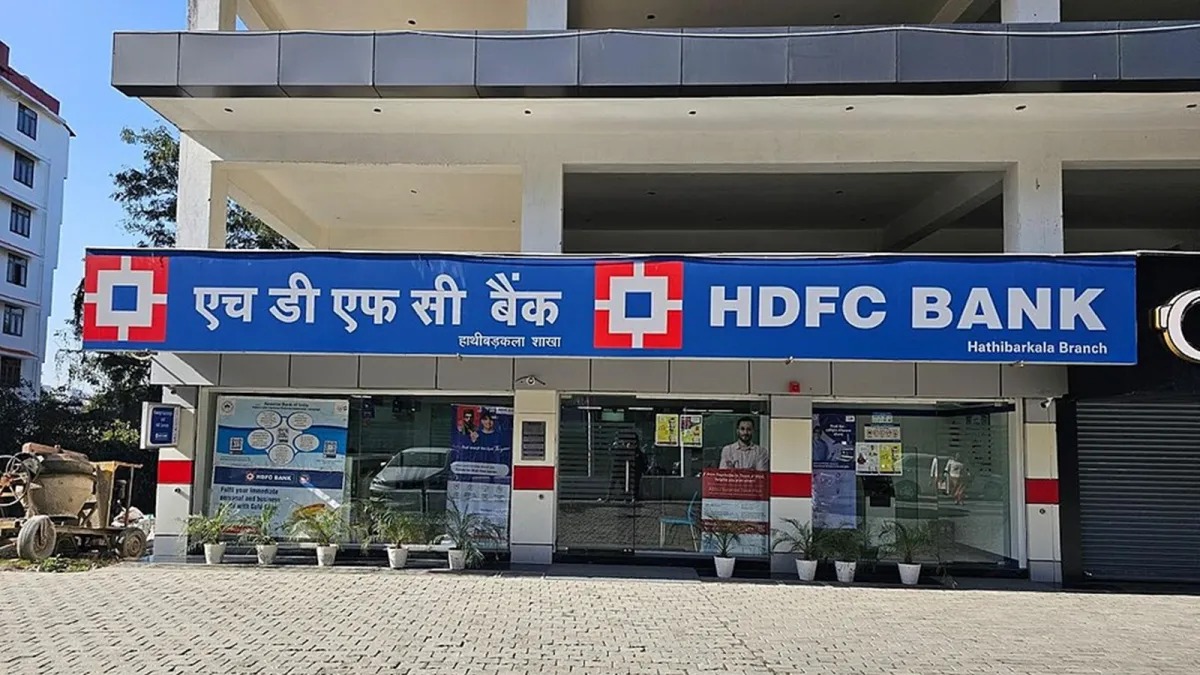
HDFC Bank, největší indická banka podle tržního podílu, oznámila za druhé čtvrtletí fiskálního roku 2027 (Q2 FY27) samostatný čistý zisk ve výši 19 510 miliard rupií. To představuje meziroční nárůst o 4,7 %. Nicméně, tento výsledek mírně zaostal za očekáváním analytiků, což bylo způsobeno především slabšími výnosy z obchodování s cennými papíry (treasury income) a nárůstem rezerv na hrubé nesplácené úvěry (NPA).
Čistý úrokový výnos (NII), což je rozdíl mezi úroky získanými a zaplacenými, dosáhl 34 620 miliard rupií, což je téměř 10% meziroční nárůst. To naznačuje, že základní bankovní operace, jako je poskytování úvěrů a přijímání vkladů, si vedly poměrně dobře. Růst NII je klíčovým ukazatelem zdraví banky, protože odráží její schopnost generovat příjmy z úrokových marží.
Problémem se však ukázaly být rezervy a podmíněné závazky na špatné úvěry, které ve sledovaném čtvrtletí meziročně vzrostly o 18,7 % na 3 574 miliard rupií z 3 010 miliard rupií v předchozím čtvrtletí. Vyšší tvorba rezerv naznačuje, že banka očekává zvýšené riziko nesplácení úvěrů, což může být důsledkem makroekonomických tlaků nebo specifických problémů v některých sektorech ekonomiky. Tyto rezervy přímo snižují čistý zisk banky.
Dalším faktorem, který ovlivnil ziskovost, byly slabší výnosy z obchodování s cennými papíry. Banky často drží portfolia státních dluhopisů a dalších cenných papírů, jejichž hodnota může kolísat v závislosti na úrokových sazbách a tržních podmínkách. Pokud tržní sazby rostou, hodnota stávajících dluhopisů klesá, což může vést ke ztrátám z obchodování nebo k nižším výnosům.
Zisk po zdanění (PAT) bez započtení zisků z obchodování s cennými papíry vzrostl přibližně o 12,6 % za čtvrtletí končící 30. září 2025. To naznačuje, že pokud by se vyloučily jednorázové nebo volatilní položky, základní výkonnost banky by byla silnější. Investoři často sledují tyto očištěné ukazatele, aby získali jasnější obrázek o provozní efektivitě a ziskovosti.
Reakce akcií HDFC Bank na tyto výsledky se očekává v pondělí příští týden. Trh bude pečlivě analyzovat detaily zprávy, zejména výhled managementu na budoucí vývoj úvěrového portfolia a makroekonomické prostředí. Důležité bude také sledovat, jak se banka vypořádá s integrací s HDFC Ltd., což je nedávná fúze, která z HDFC Bank udělala ještě většího hráče na indickém trhu.
Pro investory do bankovního sektoru je tato zpráva připomínkou, že i ty největší a nejstabilnější banky čelí výzvám. Důležité je sledovat nejen celkový zisk, ale také jeho složení, kvalitu úvěrového portfolia a schopnost banky generovat stabilní příjmy z jádrových operací. Rostoucí rezervy na špatné úvěry jsou vždy varovným signálem, který si zaslouží pozornost.
Celkově HDFC Bank ukázala solidní růst v základních bankovních operacích, ale čelila tlakům z obchodování s cennými papíry a zvýšeným rezervám na úvěry. To je typický obrázek pro banky v proměnlivém ekonomickém prostředí, kde se musí vyrovnávat s kolísajícími úrokovými sazbami a potenciálními riziky v úvěrovém portfoliu.
Zpráva se přímo týká finančních výsledků HDFC Bank, což je klíčová banka na rozvíjejícím se trhu, a její výsledky mohou ovlivnit sentiment vůči bankovnímu sektoru obecně, včetně JPM, BAC, WFC, GS, MS, C.