
Příprava na důchod: Je vaše portfolio připraveno na pád trhu?
Pád akciového trhu o 25 % může mít na důchodce větší dopad než na pracující investory, kteří mohou dál vydělávat a investovat. Pro důchodce je klíčové, aby jejich životní styl nezávisel na roční výkonnosti trhu.
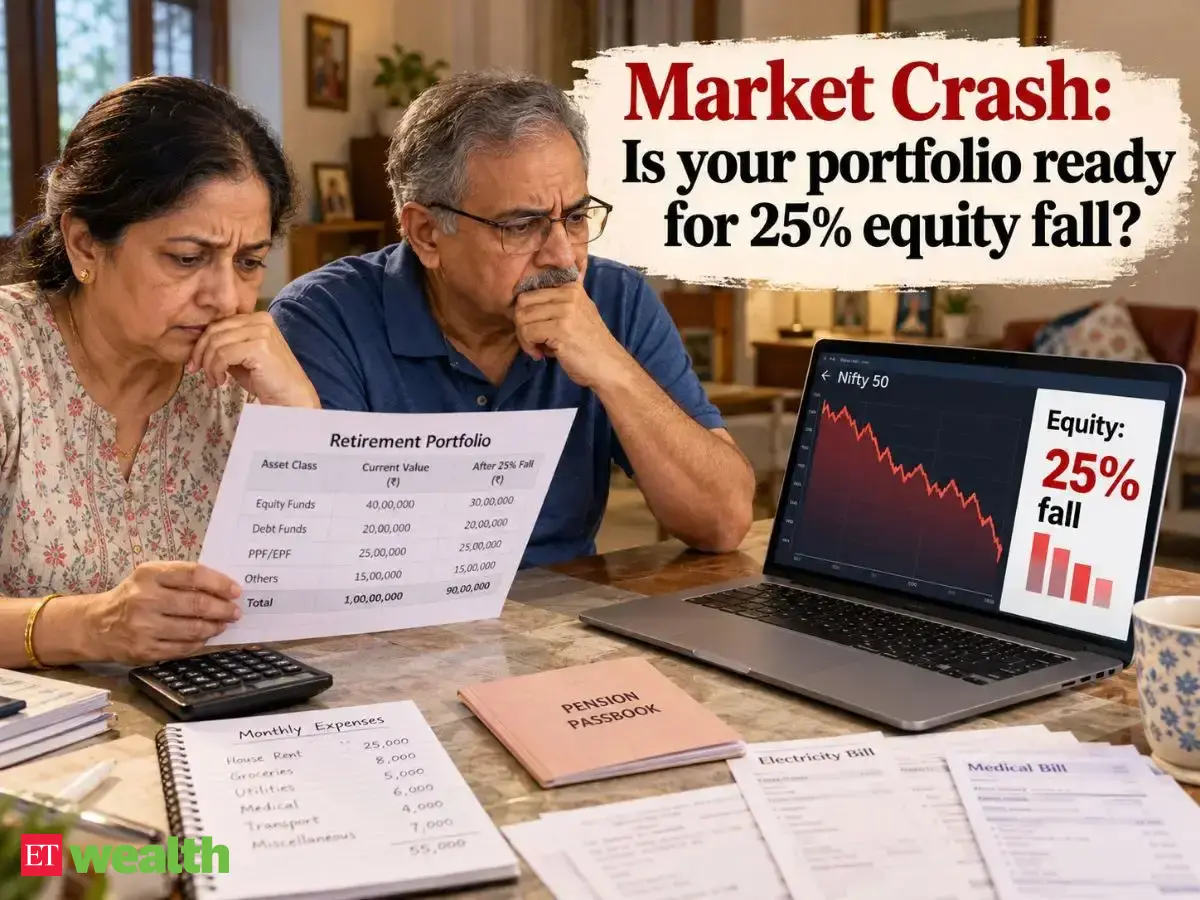
Příprava na důchod je klíčová pro finanční stabilitu v pozdějším věku, a jednou z největších obav je dopad případného pádu akciového trhu. Pokles trhu o 25 % může mít na důchodce mnohem závažnější důsledky než na pracující investory. Ti totiž mohou pokračovat ve vydělávání a investování i během poklesu, čímž využívají nižších cen k nákupu a průměrování nákladů. Důchodci však často musí prodávat své investice, aby pokryli životní náklady, což je nutí realizovat ztráty v nevhodnou dobu.
Nejkritičtějších je pět let před a po odchodu do důchodu, což je období známé jako „sekvence rizika výnosů“. V tomto období může špatná výkonnost trhu výrazně ovlivnit celkovou hodnotu portfolia a schopnost zajistit si dostatečný příjem na důchod. Pokud trh klesne krátce po odchodu do důchodu, důchodci jsou nuceni prodávat aktiva za nízké ceny, což snižuje jejich kapitál a potenciál pro budoucí zotavení.
Cílem efektivního plánování důchodu je zajistit, aby životní styl důchodce nezávisel na tom, jak se trhu daří v konkrétním roce. To vyžaduje pečlivé strukturování portfolia a dostatečnou diverzifikaci. Mnoho finančních poradců doporučuje mít v portfoliu dostatek likvidních aktiv, jako jsou hotovost nebo krátkodobé dluhopisy, které pokryjí výdaje na několik let, aniž by bylo nutné prodávat akcie v době poklesu.
Jedním z přístupů je takzvaná „kbelíková strategie“, kdy jsou prostředky rozděleny do několika „kbelíků“ s různými investičními horizonty a rizikovými profily. Jeden kbelík může obsahovat hotovost pro okamžité výdaje, druhý krátkodobé investice pro střednědobé potřeby a třetí dlouhodobé investice (například akcie) pro růst kapitálu. Tímto způsobem lze minimalizovat dopad volatility trhu na každodenní život.
Dalším důležitým aspektem je pravidelná rebalancace portfolia. To znamená upravovat alokaci aktiv tak, aby odpovídala původnímu plánu. Pokud například akcie výrazně vzrostou, může být vhodné prodat část zisků a přesunout je do méně rizikových aktiv, aby se udržela požadovaná úroveň rizika. Naopak, pokud akcie klesnou, může to být příležitost k nákupu za nižší ceny, pokud to finanční situace dovoluje.
Akshat Garg, vedoucí výzkumu a produktů ve společnosti Choice Wealth, zdůrazňuje, že je klíčové, aby se důchodový kapitál dokázal vyrovnat s 25% poklesem. To vyžaduje proaktivní plánování a realistické posouzení rizik. Investoři by měli zvážit svou toleranci k riziku, časový horizont a finanční cíle. Je také důležité mít nouzový fond a zvážit pojištění, které by mohlo pomoci pokrýt neočekávané výdaje. Důkladné plánování a flexibilita jsou základem pro klidný důchod bez ohledu na výkyvy trhu.
Zpráva se týká obecného investičního plánování pro důchodce a rizika poklesu trhu, což ovlivňuje všechny investory, včetně těch, kteří drží akcie jako BRK.B nebo UNH.
Související zprávy
-
 Rally na akciovém trhu opouští Nasdaq, ale objevují se nové breakouty mimo technologie 21. 10.
-
 Finanční firmy zaostávají v řízení rizik AI, varuje FCA 20. 10.
-
 Warren Buffett varuje před oceněním akcií, Berkshire Hathaway nakupuje 20. 10.
-
 Nithin Kamath radí ověřovat tipy na akcie přes AI nástroje 20. 10.